


Wichtige Information:
Am 10. April 2024 wurden das Kundenportal sowie der Web-Zugriff auf das Kartenkonto eingestellt. Bitte laden Sie die Swiss Bankers App herunter, um weiterhin uneingeschränkten Zugriff auf alle Dienste zu haben.
Sind Sie ein Swiss Bankers Vertriebspartner?
Hier geht es zum Partnerportal.
Ein kleiner Marktstand, ein Taxi oder ein Restaurant, das nur Bargeld nimmt: Auch heute braucht man unterwegs manchmal noch Noten und Münzen. Bargeldbezüge am Bancomaten können jedoch zusätzliche Kosten verursachen – etwa durch Gebühren des Kartenanbieters, des Bancomatbetreibers oder durch die Währungsumrechnung. Mit ein paar einfachen Entscheidungen lassen sich unnötige Kosten häufig reduzieren. Wir erklären, wie sich die Gebühren zusammensetzen, und zeigen Ihnen fünf praktische Tipps, mit denen Sie beim Bargeldbezug im In- und Ausland Kosten vermeiden können.
 28.09.2026
 Miryana
Am Bancomaten wählen Sie einen Betrag - doch auf Ihrer Kartenabrechnung kann am Ende mehr stehen. Denn je nach Karte, Bancomat und Währung können mehrere Kosten zusammenkommen.
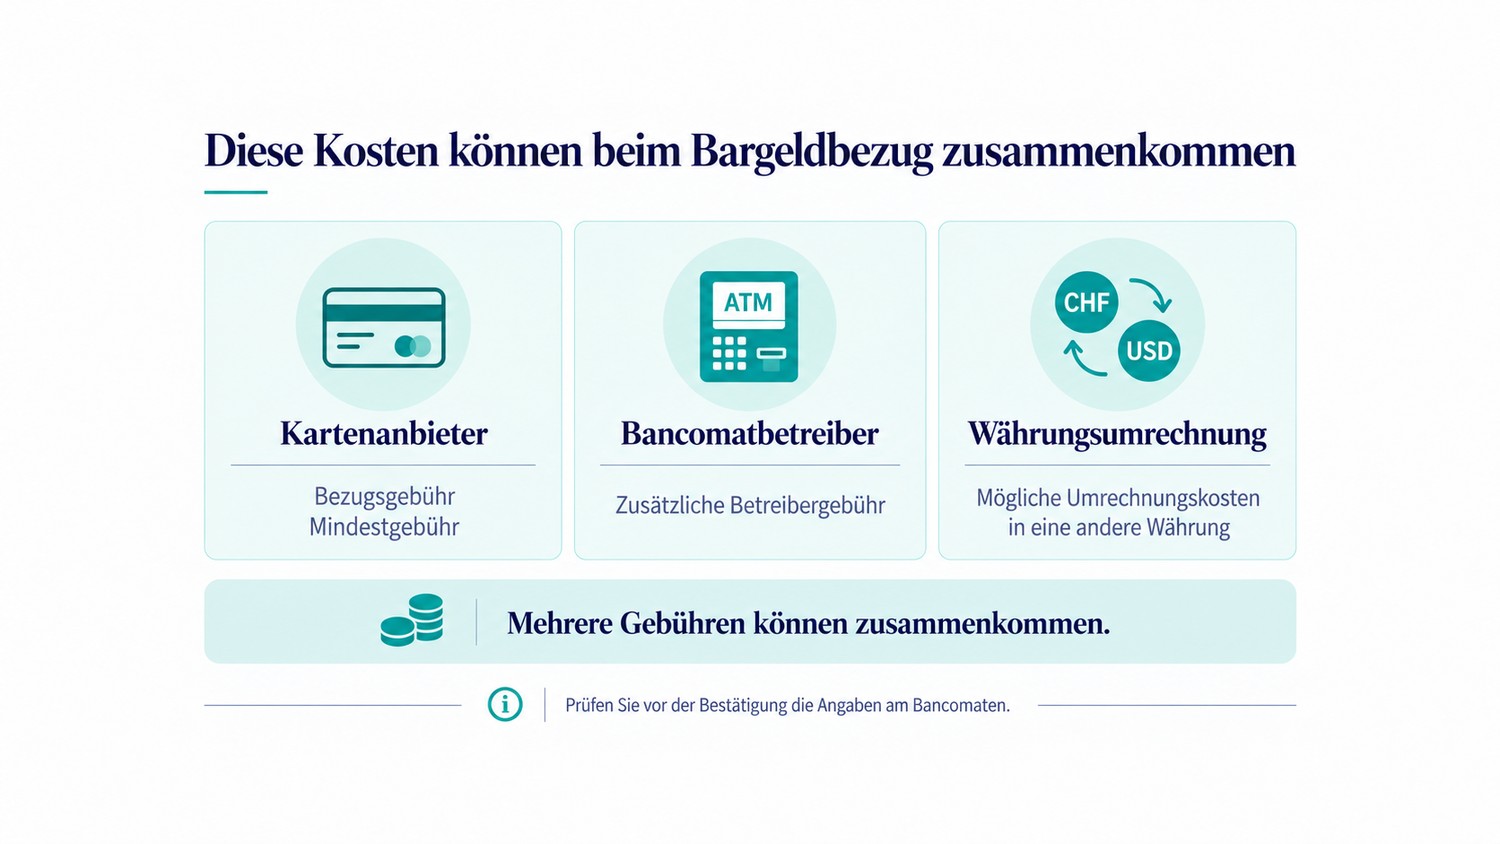
Gut zu wissen: Welche Kosten tatsächlich entstehen, hängt von Ihrer Karte und dem gewählten Bancomaten ab. Ein kurzer Blick auf die Gebühren und die Anzeige am Bancomaten kann deshalb bares Geld sparen.
Bevor Sie am Bancomaten Geld beziehen, lohnt sich die Frage: Brauchen Sie tatsächlich Bargeld? In vielen Alltagssituationen können Sie heute direkt mit Karte oder Smartphone bezahlen und damit einen zusätzlichen Bargeldbezug vermeiden.
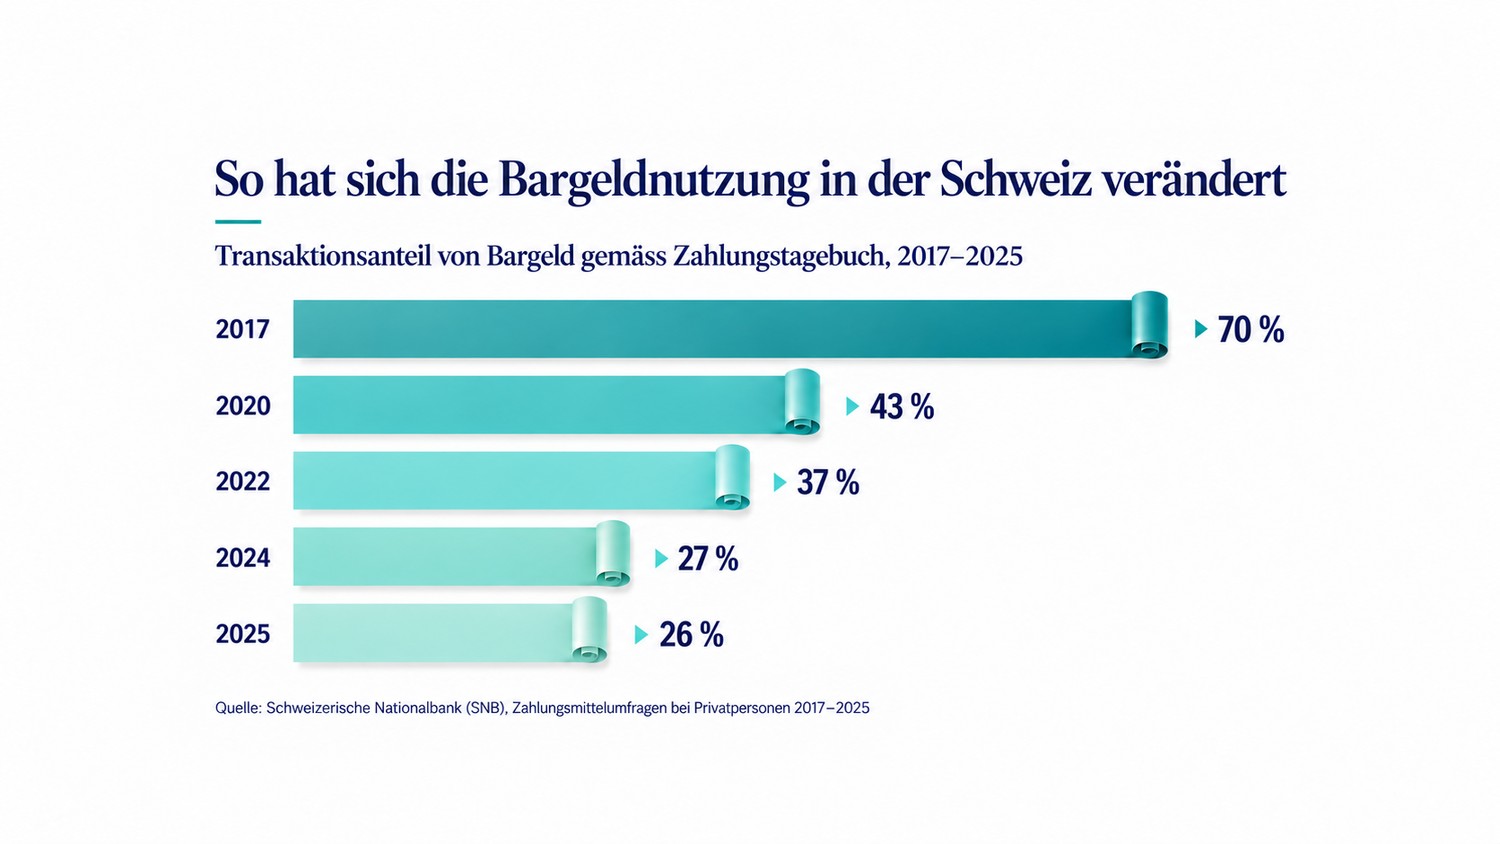
Wie stark sich das Zahlungsverhalten verändert hat, zeigt die Zahlungsmittelumfrage der Schweizerischen Nationalbank: Gemäss Zahlungstagebuch sank der Bargeldanteil an den erfassten Transaktionen von 70 % im Jahr 2017 auf 26 % im Jahr 2025.
Auch in anderen europäischen Ländern spielt Bargeld im Alltag teilweise nur noch eine kleine Rolle. In den Niederlanden wurden 2025 lediglich 17 % der Zahlungen an der Ladenkasse bar getätigt. In Norwegen lag der Bargeldanteil im Frühjahr 2026 sogar bei nur 3 % der Zahlungen an physischen Verkaufsstellen. Die Angaben stammen aus aktuellen Erhebungen von De Nederlandsche Bank und Norges Bank.
Ganz ohne Bargeld geht es dennoch nicht überall. Für kleinere Geschäfte, Märkte oder Situationen mit eingeschränkter Kartenakzeptanz kann es deshalb sinnvoll sein, etwas Bargeld dabeizuhaben.
Wie viel ein Bargeldbezug kostet, hängt stark von der verwendeten Karte ab. Manche Anbieter berechnen einen festen Betrag, andere einen Prozentsatz des Bezugsbetrags oder kombinieren diesen mit einer Mindestgebühr.
Bei den Prepaid-Karten Life, Life Digital, Travel und Prime von Swiss Bankers beträgt die Bezugsgebühr aktuell 2 % des Betrags. Die Mindestgebühr beträgt in der Schweiz 2.00, im Ausland 7.50 in der jeweiligen Kartenwährung (CHF, EUR oder USD). Da sich Konditionen ändern können, finden Sie die jeweils aktuellen Angaben in der Gebührenübersicht von Swiss Bankers.
Wenn Sie eine andere Karte nutzen, lohnt es sich insbesondere zu prüfen:
Tipp: Rechnen Sie vor allem vor einer Reise kurz durch, was ein typischer Bargeldbezug mit Ihrer Karte kosten würde. So können Sie besser einschätzen, welche Bezugsbeträge sinnvoll sind.
Nicht jede Gebühr stammt von Ihrem Kartenanbieter. Manche Banken oder unabhängige Bancomatbetreiber können zusätzlich eine eigene Gebühr für den Bargeldbezug verlangen. Bei Swiss Bankers können solche Gebühren des Bancomatbetreibers an die Karteninhaber weiterverrechnet werden.
In vielen Ländern wird eine solche Zusatzgebühr vor der Bestätigung am Bancomaten angezeigt. Lesen Sie deshalb die Angaben auf dem Bildschirm aufmerksam und brechen Sie den Bezug gegebenenfalls ab, wenn Ihnen die zusätzlichen Kosten zu hoch erscheinen.
Tipp: Zur Betreibergebühr kann zusätzlich die Bezugsgebühr Ihrer Karte kommen. Gerade bei kleinen Beträgen können mehrere Gebühren deshalb stärker ins Gewicht fallen.
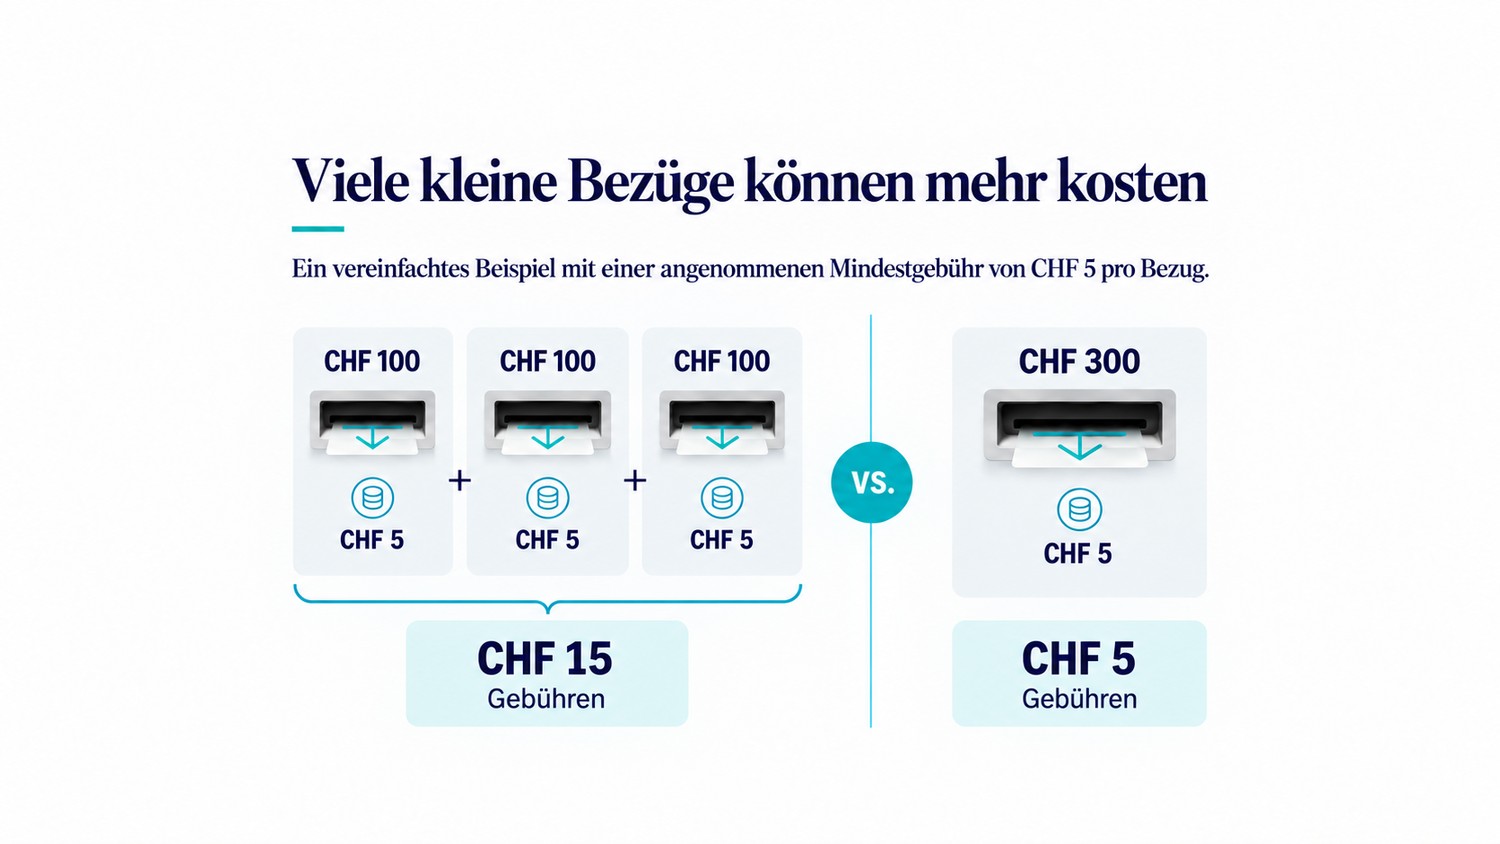
Mehrere kleine Bezüge können höhere Kosten verursachen als wenige grössere – insbesondere dann, wenn Ihre Karte eine Mindestgebühr pro Bargeldbezug vorsieht.
Ein vereinfachtes Beispiel: Angenommen, eine Karte verrechnet eine Mindestgebühr von CHF 5 pro Bezug. Bei drei einzelnen Bezügen à CHF 100 fallen insgesamt CHF 15 an. Beziehen Sie die CHF 300 dagegen auf einmal, wird die Mindestgebühr nur einmal verrechnet. Verlangt zusätzlich der Bancomatbetreiber eine eigene Gebühr, kann auch diese bei jedem einzelnen Bezug erneut hinzukommen. Sobald die prozentuale Gebühr zur Anwendung kommt, bringt ein noch grösserer Bezug bei dieser Gebühr anteilsmässig keinen weiteren Vorteil.
Tipp: Schätzen Sie Ihren Bargeldbedarf möglichst im Voraus ab. So vermeiden Sie unnötig viele kleine Bezüge, ohne mehr Bargeld mitzuführen als nötig.
Am Bancomaten werden Sie im Ausland häufig gefragt, ob der Betrag in Schweizer Franken oder in der Lokalwährung abgerechnet werden soll. Wählen Sie dabei nach Möglichkeit die Lokalwährung – also beispielsweise Baht in Thailand oder Euro in Spanien.
Bei einer Abrechnung in Schweizer Franken kann der Bancomatbetreiber die Umrechnung selbst vornehmen. Diese sogenannte dynamische Währungsumrechnung (DCC) kann mit einem ungünstigeren Wechselkurs oder zusätzlichen Kosten verbunden sein. Wählen Sie deshalb beim Bezahlen oder Bargeldbezug im Ausland nach Möglichkeit die Lokalwährung.
Tipp: Achten Sie vor der Bestätigung nicht nur auf die angezeigten Gebühren, sondern auch auf die gewählte Währung.
Nicht immer lässt sich ein Bargeldbezug unterwegs vermeiden. Wer jedoch schon vor der Abreise weiss, dass er am Reiseziel Bargeld benötigt, kann einen Teil davon bereits in der Schweiz organisieren. So müssen Sie nicht direkt nach der Ankunft Geld am Bancomaten beziehen und können mögliche Betreibergebühren oder ungünstige Umrechnungen vermeiden.
Bei Swiss Bankers können Sie Fremdwährungen bequem bestellen und direkt an Ihre Wohnadresse in der Schweiz liefern lassen. Wechselkurs und Gebühren werden Ihnen vor Abschluss der Bestellung angezeigt.
Bargeld bleibt in vielen Situationen praktisch – doch ein Bezug am Bancomaten kann zusätzliche Kosten verursachen. Wer die Gebühren der eigenen Karte kennt, Betreibergebühren prüft, unnötig viele kleine Bezüge vermeidet und im Ausland die Lokalwährung wählt, kann diese Kosten deutlich reduzieren. So behalten Sie beim Bargeldbezug den Überblick und vermeiden unnötige Überraschungen.


© Swiss Bankers 2026


